[ad_1]
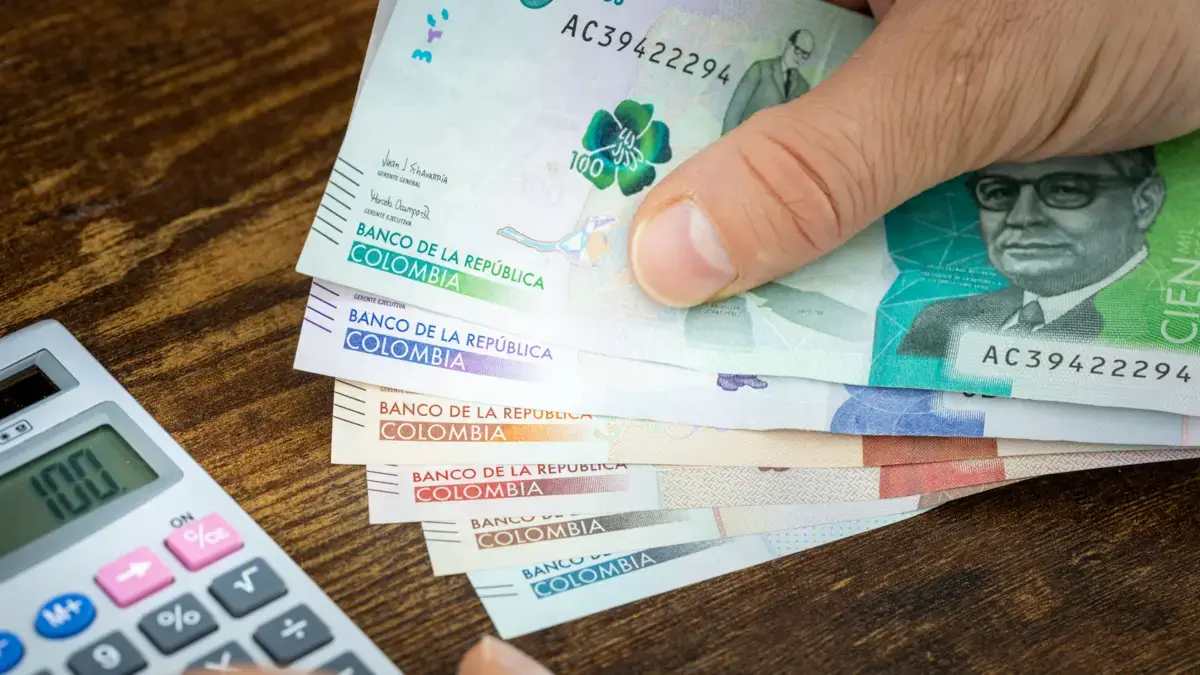
El escenario financiero en Colombia se ajusta con una nueva actualización de la tasa de usura, un indicador crucial que repercute directamente en la economía de miles de hogares y empresas. Desde febrero, esta tasa ha escalado a un 25.23%, estableciendo un nuevo techo para los intereses que las entidades financieras pueden cobrar por diversos productos. Entender las implicaciones de este cambio y cómo proteger las finanzas personales se vuelve prioritario para mantener la estabilidad económica en un entorno de ajuste.
El Impacto Directo de la Tasa de Usura Elevada en Créditos y Tarjetas
La tasa de usura funciona como una barrera legal, impidiendo que las instituciones financieras impongan intereses excesivamente altos en créditos de consumo y microcréditos. Su reciente incremento al 25.23% en febrero de 2026 significa que cualquier préstamo o línea de crédito, como las tarjetas de crédito, no podrá superar este límite en sus cobros de intereses. Este aumento es un reflejo de las condiciones económicas actuales y la política monetaria diseñada para controlar otros factores como la inflación.
Para el consumidor común, esta situación se traduce en un costo más elevado del dinero. Aquellos con créditos existentes o que planean adquirir nuevos productos financieros deben estar más atentos que nunca. Un mayor tope en la tasa de usura, aunque protege contra abusos extremos, también eleva el costo promedio de las deudas en el mercado, haciendo que el endeudamiento sea más caro y potencialmente más difícil de manejar si no se gestiona con cautela.
Estrategias Clave para Proteger sus Finanzas Personales
Ante este panorama, la planificación y la acción preventiva son esenciales. La gestión eficaz de las finanzas personales puede ayudar a mitigar el impacto de una tasa de usura en ascenso.
- Revisión Activa de Deudas: Analice los extractos de sus tarjetas de crédito y créditos de consumo. Identifique aquellos con las tasas de interés más altas y priorice su pago. Considerar la consolidación de deudas o la renegociación con su banco puede ser una opción viable para buscar mejores condiciones.
- Pagos Oportunos y Completos: Evite incurrir en intereses de mora o cargos adicionales. Si es posible, realice pagos por encima del mínimo requerido, especialmente en créditos revolving o tarjetas de crédito, para reducir el capital adeudado más rápidamente y disminuir el monto total de intereses.
- Uso Consciente de Créditos: Evalúe la necesidad real de adquirir nuevos créditos. En un entorno de tasas elevadas, cada préstamo o compra a crédito se vuelve más costoso. Priorice las compras esenciales y considere alternativas de pago que no impliquen endeudamiento a largo plazo.
- Presupuesto Detallado: Cree y siga un presupuesto que le permita tener un control estricto sobre sus ingresos y gastos. Identifique áreas donde pueda reducir costos para liberar fondos destinados al pago de deudas.
La Importancia de la Educación Financiera y la Prevención
En un entorno económico dinámico, la educación financiera se consolida como la herramienta más poderosa para la toma de decisiones informadas. Comprender cómo la tasa de usura y otros indicadores macroeconómicos afectan su bolsillo le permite anticiparse y actuar. Es vital que los consumidores en Colombia no solo conozcan la tasa actual, sino que también entiendan su significado y las repercusiones a largo plazo en sus finanzas.
La prevención del sobreendeudamiento y la búsqueda constante de las mejores condiciones financieras son actitudes clave. Las decisiones que tome hoy respecto a sus créditos e inversiones determinarán gran parte de su salud financiera futura, especialmente en épocas donde el costo del dinero se incrementa. Mantenerse informado y ser proactivo es la mejor defensa.
[ad_2]